
ITストラテジスト試験 令和4年度 春期 午前II 問20
キャッシュフロー計算書における、営業活動によるキャッシュフローは何万円か。
選択肢を押すと答え合わせができます。
正解と解説を見る
【正解】ウ
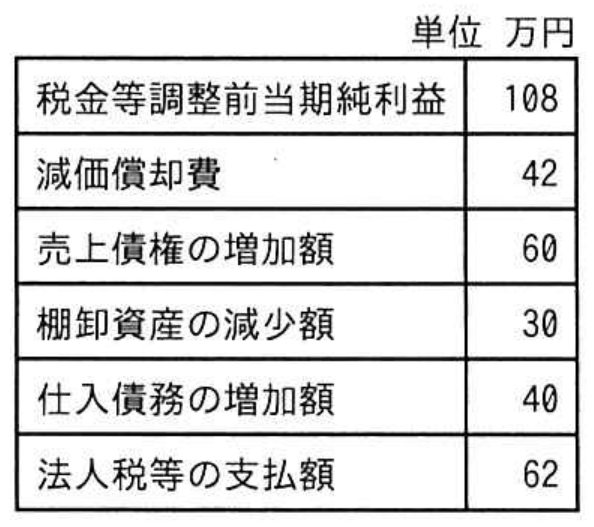
営業活動によるキャッシュフローを間接法で求めるときは、税金等調整前当期純利益から、利益と現金収支のずれを調整します。減価償却費42万円は費用ですが現金の支出を伴わないので加算します。売上債権の増加額60万円は、売上として利益に含まれているものの未回収の金額なので減算します。棚卸資産の減少額30万円は、在庫に拘束されていた資金が減ったことを表すので加算します。仕入債務の増加額40万円は、仕入代金の支払を留保しているため加算します。法人税等の支払額62万円は実際の現金支出なので減算します。
したがって、営業活動によるキャッシュフローは、108+42−60+30+40−62=98万円です。
アの14万円は誤りです。これは、現金支出を伴わない減価償却費を加算せず、反対に減算した場合の108−42−60+30+40−62=14万円です。
イの74万円は誤りです。これは減価償却費を誤って減算し、さらに売上債権の増加額を調整しなかった場合の108−42+30+40−62=74万円です。
エの158万円は誤りです。これは売上債権の増加額60万円を減算しなかった場合の108+42+30+40−62=158万円です。
【ポイント】 資産の増加はキャッシュの減少、資産の減少はキャッシュの増加として調整します。 負債は反対に、増加なら加算、減少なら減算します。 減価償却費などの非資金費用は、税引前利益に加算して戻します。
出典:令和4年度 春期 ITストラテジスト試験 午前II 問20
※ 解説は SkillStack 編集部が作成したものです。Web 表示のため、図表の配置や表記を一部改めています。
この回の25問を、アプリで通しで解く
- 本番と同じ問題数・制限時間で通し演習(模試モード)
- 間違えた問題は自動で「復習すべき問題」に回る
- 解説で分からない点はAIに質問できる