
ITストラテジスト試験 令和6年度 春期 午前II 問20
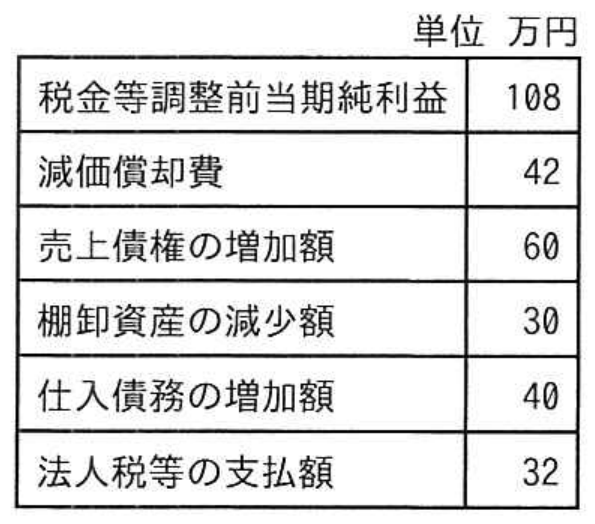
キャッシュフロー計算書における、営業活動によるキャッシュフローは何万円か。
選択肢を押すと答え合わせができます。
正解と解説を見る
【正解】ウ
営業活動によるキャッシュフローを間接法で求めます。出発点は税金等調整前当期純利益108万円です。減価償却費42万円は、費用として利益を減らしていますが、実際の現金支出を伴わないため加算します。売上債権の増加60万円は、売上として計上したもののまだ現金を回収していない金額なので減算します。棚卸資産の減少30万円は、在庫に拘束される資金が減ったため加算します。仕入債務の増加40万円は、仕入代金の支払を繰り延べたことを意味するため加算します。法人税等の支払額32万円は現金支出なので減算します。
したがって、計算は「108+42-60+30+40-32=128」となり、営業活動によるキャッシュフローは128万円です。
アの44万円は誤りです。これは減価償却費を誤って減算すると、「108-42-60+30+40-32=44」となる値です。減価償却費は非資金費用なので加算します。
イの104万円は誤りです。正しい符号で調整すると、減価償却費加算後が150万円、運転資本の調整後が160万円、法人税等の支払後が128万円となり、104万円にはなりません。
エの188万円は誤りです。これは売上債権の増加額60万円を減算しなかった場合の値です。未回収の売上は現金の増加ではないため、必ず減算します。
【ポイント】 間接法では、非資金費用を加算し、営業上の資産の増加を減算します。 棚卸資産など営業上の資産の減少と、仕入債務など営業上の負債の増加は加算します。 「現金が増えたか、現金の支払が先送りされたか」で符号を判断してください。
出典:令和6年度 春期 ITストラテジスト試験 午前II 問20
※ 解説は SkillStack 編集部が作成したものです。Web 表示のため、図表の配置や表記を一部改めています。
この回の25問を、アプリで通しで解く
- 本番と同じ問題数・制限時間で通し演習(模試モード)
- 間違えた問題は自動で「復習すべき問題」に回る
- 解説で分からない点はAIに質問できる